RBI का बड़ा फैसला! EMI पर पड़ सकता है सीधा असर, 7 अक्टूबर को रेपो रेट पर आएगा फैसला
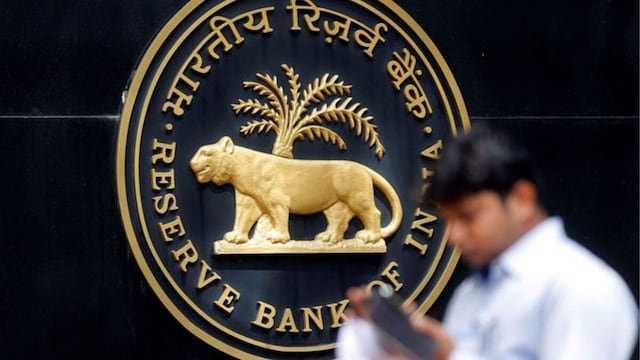
भारतीय रिजर्व बैंक की मौद्रिक नीति समिति यानी MPC की तीन दिवसीय बैठक शुरू हो गई है। इस बैठक पर आम उपभोक्ता से लेकर कारोबारी जगत तक की नजर है, क्योंकि 7 अक्टूबर को सामने आने वाला फैसला आने वाले महीनों में कर्ज की लागत और महंगाई की दिशा को प्रभावित कर सकता है।
बाजार में ऐसी संभावना जताई जा रही है कि RBI रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी पर विचार कर सकता है। अगर यह बढ़ोतरी होती है तो मौजूदा 5.25 प्रतिशत दर 5.50 प्रतिशत तक पहुंच सकती है। हालांकि, अंतिम निर्णय MPC के आर्थिक आकलन के बाद ही स्पष्ट होगा।
RBI के सामने इस बार आसान फैसला नहीं
रेपो रेट का फैसला सिर्फ ब्याज दरों का तकनीकी मामला नहीं है। इसके पीछे महंगाई, तेल की कीमत, रुपये की स्थिति, आर्थिक विकास और वैश्विक बाजारों का दबाव जैसे कई कारक काम करते हैं।
इस समय कच्चे तेल की ऊंची कीमतें RBI के लिए चिंता का विषय बन सकती हैं। पश्चिम एशिया में जारी तनाव के कारण अंतरराष्ट्रीय बाजार में तेल की कीमतों पर दबाव है। भारत अपनी ऊर्जा जरूरतों के लिए आयात पर काफी निर्भर है, इसलिए महंगा कच्चा तेल सीधे आयात बिल को प्रभावित करने के साथ पेट्रोल-डीजल और परिवहन लागत पर भी असर डाल सकता है।
इसका दूसरा असर अर्थव्यवस्था के कई हिस्सों में दिखाई दे सकता है। परिवहन महंगा होने पर सामान की लागत बढ़ सकती है और इसका दबाव उपभोक्ता कीमतों पर पहुंच सकता है।
महंगाई का आंकड़ा भी RBI को सोचने पर मजबूर कर रहा
अगस्त 2026 में खुदरा महंगाई दर 4.82 प्रतिशत बताई गई है, जो जुलाई के 4.45 प्रतिशत से ऊपर है। लगातार तीसरे महीने महंगाई RBI के 4 प्रतिशत के मध्यम अवधि के लक्ष्य से ऊपर बनी हुई है।
हालांकि, यह RBI के 2 से 6 प्रतिशत के निर्धारित सहनशीलता दायरे के भीतर है। इसलिए तस्वीर पूरी तरह नियंत्रण से बाहर नहीं कही जा सकती। लेकिन महंगाई के लगातार ऊपर बने रहने से केंद्रीय बैंक के लिए भविष्य के जोखिमों को नजरअंदाज करना आसान नहीं होगा।
यही वह जगह है जहां RBI को संतुलन बनाना होगा—बहुत ज्यादा सख्ती आर्थिक गतिविधियों पर दबाव डाल सकती है, जबकि पर्याप्त सख्ती न होने पर महंगाई का दबाव लंबे समय तक बना रह सकता है।
रेपो रेट बढ़ा तो आपकी EMI पर क्या होगा?
रेपो रेट वह दर है जिस पर RBI बैंकों को अल्पकालिक धन उपलब्ध कराता है। जब यह दर बढ़ती है तो बैंकों के लिए फंडिंग लागत पर असर पड़ सकता है और इसका प्रभाव कुछ तरह के लोन की ब्याज दरों तक पहुंच सकता है।
होम लोन, ऑटो लोन या बिजनेस लोन लेने वालों के लिए इसका सीधा मतलब अधिक ब्याज लागत हो सकता है। खासकर फ्लोटिंग रेट वाले कर्ज में दरों में बदलाव का असर EMI या लोन की अवधि पर पड़ सकता है।
यानी RBI का फैसला केवल मुंबई स्थित केंद्रीय बैंक की बैठक तक सीमित नहीं रहेगा। इसका असर उन परिवारों तक पहुंच सकता है जो घर खरीदने, कार लेने या कारोबार बढ़ाने के लिए बैंक से कर्ज लेने की योजना बना रहे हैं।
लेकिन हर उधारकर्ता पर असर एक जैसा नहीं होगा
रेपो रेट बढ़ने का मतलब यह नहीं है कि हर व्यक्ति की EMI अगले दिन ही समान अनुपात में बढ़ जाएगी। बैंक अपनी फंडिंग लागत, लोन की प्रकृति और आंतरिक दर व्यवस्था के आधार पर बदलाव करते हैं।
पुराने और नए कर्ज की ब्याज दरों पर प्रभाव भी अलग-अलग समय पर दिखाई दे सकता है। इसलिए किसी भी संभावित बढ़ोतरी का वास्तविक असर समझने के लिए सिर्फ रेपो रेट नहीं, बल्कि संबंधित बैंक की लेंडिंग दर और लोन की शर्तें भी देखनी जरूरी होंगी।
दूसरी तरफ FD निवेशकों के लिए राहत की संभावना
ब्याज दरों में बढ़ोतरी का एक दूसरा पहलू भी है। जहां कर्ज महंगा हो सकता है, वहीं बैंक जमा पर बेहतर ब्याज देने की ओर बढ़ सकते हैं। ऐसे माहौल में FD और दूसरी ब्याज आधारित बचत योजनाओं की आकर्षकता बढ़ सकती है।
यानी दरों में बढ़ोतरी का असर सभी के लिए नकारात्मक नहीं होता। कर्ज लेने वालों पर दबाव बढ़ सकता है, जबकि सुरक्षित ब्याज आय चाहने वाले बचतकर्ताओं को कुछ फायदा मिल सकता है।
रुपये और वैश्विक बाजार भी बड़ी चुनौती
RBI के सामने सिर्फ घरेलू महंगाई नहीं है। वैश्विक केंद्रीय बैंकों की नीतियां, डॉलर की मजबूती, विदेशी पूंजी का प्रवाह और रुपये की स्थिति भी मौद्रिक नीति के फैसले को प्रभावित करने वाले कारक हैं।
अगर वैश्विक स्तर पर ब्याज दरों का माहौल सख्त रहता है तो भारत के लिए पूंजी प्रवाह और मुद्रा स्थिरता को संभालना चुनौतीपूर्ण हो सकता है। ऐसे में RBI को महंगाई और रुपये की स्थिरता के बीच भी संतुलन साधना पड़ सकता है।
क्या 25 बेसिस पॉइंट की बढ़ोतरी पर्याप्त होगी?
अगर RBI वास्तव में 25 बेसिस पॉइंट की बढ़ोतरी करता है, तो इसे एक नियंत्रित कदम के तौर पर देखा जा सकता है। इसका उद्देश्य अर्थव्यवस्था को अचानक झटका देना नहीं, बल्कि महंगाई के संभावित दबावों के खिलाफ मौद्रिक नीति का संकेत मजबूत करना हो सकता है।
लेकिन असली संकेत सिर्फ दर में बदलाव से नहीं मिलेगा। MPC की भाषा—आगे की दरों को लेकर उसका रुख, महंगाई का अनुमान और आर्थिक विकास पर उसका आकलन—बाजार के लिए उतना ही महत्वपूर्ण होगा।
7 अक्टूबर का फैसला क्यों महत्वपूर्ण है?
आने वाला फैसला यह तय करने में मदद करेगा कि RBI मौजूदा आर्थिक परिस्थितियों को कितनी गंभीरता से देख रहा है। यदि दरें बढ़ती हैं तो उधारकर्ताओं को अधिक लागत के लिए तैयार रहना पड़ सकता है। अगर दरें स्थिर रहती हैं, तो इसका मतलब यह हो सकता है कि केंद्रीय बैंक मौजूदा दरों के प्रभाव को देखने के लिए कुछ और समय देना चाहता है।
इसलिए 7 अक्टूबर का फैसला केवल 25 बेसिस पॉइंट का सवाल नहीं है। यह आने वाले महीनों में महंगाई, EMI, बचत, निवेश और आर्थिक गतिविधियों के बीच RBI की प्राथमिकताओं का संकेत भी देगा।
फिलहाल बाजार की नजर MPC के अंतिम निर्णय पर है। एक बात स्पष्ट है—आने वाला फैसला घर खरीदने की योजना बना रहे परिवारों से लेकर बड़े कारोबारी कर्ज लेने वालों तक, सभी के लिए महत्वपूर्ण होगा।