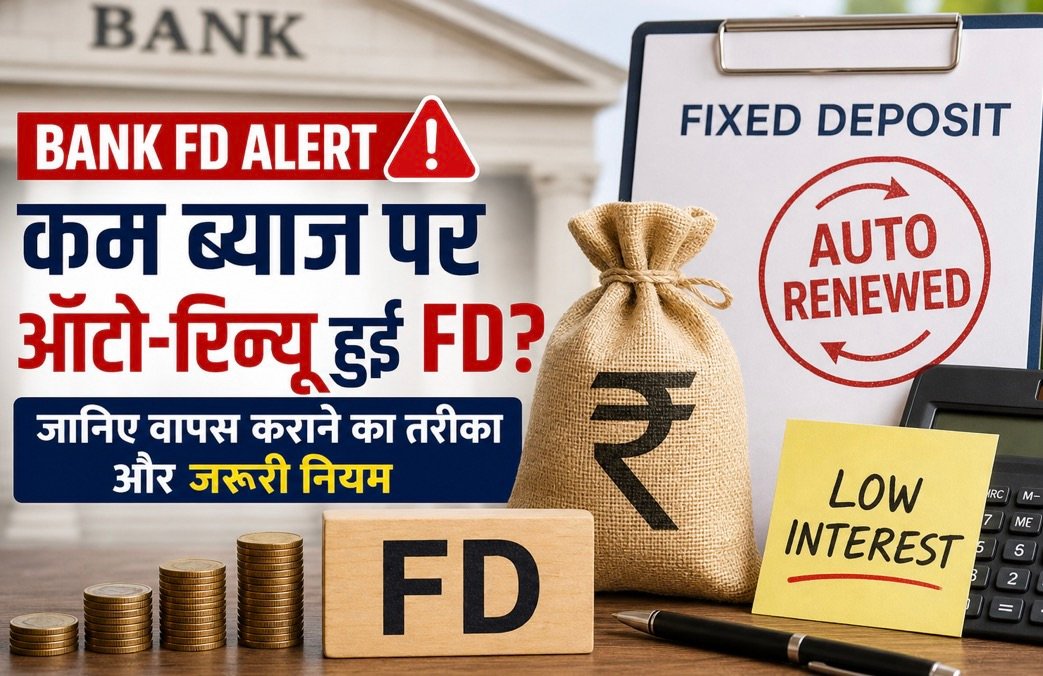
Bank FD Alert: कम ब्याज पर ऑटो-रिन्यू हुई FD? जानिए वापस कराने का तरीका और जरूरी नियम
नई दिल्ली। बैंक में फिक्स्ड डिपॉजिट (FD) कराने वाले लोगों के लिए ब्याज दर में मामूली बदलाव भी मायने रखता है। खासकर उन निवेशकों के लिए, जिन्होंने लंबे समय के लिए अपनी बचत जमा की है और FD की मैच्योरिटी पर ऑटो-रिन्यूअल की सुविधा चुन रखी है। कई बार FD की अवधि पूरी होने के बाद बैंक उसे अपने आप दोबारा शुरू कर देता है, लेकिन नई FD पर ब्याज दर पहले से कम होती है। ऐसे में निवेशक को उम्मीद से कम रिटर्न मिल सकता है।
हालांकि, अगर आपकी FD हाल ही में कम ब्याज दर पर रिन्यू हुई है, तो बैंक से संपर्क कर उसे बंद कराने या रिवर्स करने का अनुरोध किया जा सकता है। लेकिन यह सुविधा बैंक की पॉलिसी, FD की शर्तों और रिन्यूअल के बाद बीते समय पर निर्भर करती है।
FD ऑटो-रिन्यू होने पर पुरानी ब्याज दर क्यों नहीं मिलती?
जब ग्राहक FD बनवाता है, तो उस समय लागू ब्याज दर के आधार पर निवेश की अवधि और रिटर्न तय होता है। लेकिन मैच्योरिटी के बाद यदि FD ऑटो-रिन्यू होती है, तो सामान्य तौर पर नई जमा पर रिन्यूअल की तारीख में लागू ब्याज दर मिलती है।
उदाहरण के लिए, मान लीजिए आपने 7.5 प्रतिशत ब्याज दर पर तीन साल की FD कराई थी। मैच्योरिटी के समय बैंक की समान अवधि वाली FD पर ब्याज दर घटकर 6.5 प्रतिशत हो गई। यदि आपकी FD ऑटो-रिन्यू होती है, तो नई जमा पर कम ब्याज मिल सकता है।
यानी पुरानी FD की ब्याज दर नई FD के लिए स्थायी गारंटी नहीं होती। इसलिए मैच्योरिटी से पहले बैंक की नई दरों की जानकारी लेना जरूरी है।
क्या ऑटो-रिन्यू हुई FD को वापस करवा सकते हैं?
अगर FD कम ब्याज दर पर अपने आप रिन्यू हो गई है, तो ग्राहक बैंक से उसे बंद करने या ऑटो-रिन्यूअल को रिवर्स करने का अनुरोध कर सकता है। इसके लिए बैंक की शाखा में जाकर मैनेजर से संपर्क करें या बैंक के आधिकारिक ग्राहक सेवा माध्यम से शिकायत दर्ज कराएं।
बैंक से स्पष्ट रूप से पूछें कि क्या नई FD को रद्द करके मैच्योरिटी की रकम बचत खाते में जमा कराई जा सकती है या किसी दूसरी अवधि के लिए नई FD बनाई जा सकती है।
ध्यान रखें कि नई FD को समय से पहले बंद करने पर प्रीमैच्योर विड्रॉल पेनल्टी लग सकती है। कुछ बैंक लागू ब्याज दर में कटौती कर सकते हैं। 0.5 से 1 प्रतिशत तक की कटौती का उल्लेख कुछ बैंकिंग शर्तों में मिलता है, लेकिन यह सभी बैंकों के लिए एक समान नियम नहीं है। वास्तविक कटौती संबंधित बैंक की नीति और आपकी FD की शर्तों पर निर्भर करेगी।
बैंक से रिवर्सल की मांग कब करें?
यदि FD हाल ही में ऑटो-रिन्यू हुई है, तो बैंक से जल्द संपर्क करना बेहतर रहेगा। बैंक मैनेजर को बताएं कि आप मैच्योरिटी पर रकम निकालना चाहते थे या नई FD की अवधि और ब्याज दर को लेकर आपकी अलग योजना थी।
कुछ मामलों में बैंक ग्राहक के अनुरोध पर रिन्यूअल रद्द करने या दूसरी व्यवस्था करने पर विचार कर सकता है। हालांकि, बैंक से मंजूरी मिलना जरूरी है। पुरानी ब्याज दर पर नई FD कराने की मांग भी अपने आप स्वीकार नहीं होती।
बैंक से बातचीत के दौरान ये जानकारियां जरूर लें:
- FD की पुरानी और नई ब्याज दर।
- नई FD की शुरुआत और मैच्योरिटी की तारीख।
- समय से पहले बंद करने पर लागू पेनल्टी।
- रिवर्सल या रकम बचत खाते में ट्रांसफर कराने की पात्रता।
- नई FD कराने पर मिलने वाली मौजूदा ब्याज दर।
मैच्योरिटी के बाद रकम नहीं निकालने पर क्या होता है?
FD की अवधि पूरी होने के बाद बैंक ग्राहक के पहले से दिए गए निर्देशों के अनुसार रकम का भुगतान कर सकता है या उसे दोबारा निवेश कर सकता है। यदि ग्राहक ने ऑटो-रिन्यूअल का विकल्प चुना है, तो बैंक तय शर्तों के अनुसार नई FD बना सकता है।
लेकिन यदि FD मैच्योर हो चुकी है और ग्राहक ने रकम नहीं निकाली है तथा उसका रिन्यूअल भी नहीं हुआ है, तो उस जमा पर पुरानी FD की ब्याज दर लगातार मिलना जरूरी नहीं है।
RBI के नियमों के अनुसार, मैच्योरिटी के बाद बैंक में बिना भुगतान पड़ी घरेलू टर्म डिपॉजिट की रकम पर बचत खाते की लागू ब्याज दर या मैच्योर FD की अनुबंधित ब्याज दर—इनमें से जो कम हो, उसके अनुसार ब्याज दिया जाता है।
यह नियम उस स्थिति के लिए है, जब मैच्योरिटी की रकम बैंक में बिना भुगतान पड़ी हो। इसे ऑटो-रिन्यू हुई FD के नियम से अलग समझना चाहिए।
10 साल तक दावा नहीं किया तो DEA फंड में जा सकती है रकम
यदि किसी बैंक जमा पर 10 साल या उससे अधिक समय तक कोई दावा नहीं किया जाता या वह निर्धारित अवधि तक निष्क्रिय और लावारिस बनी रहती है, तो बैंक को संबंधित रकम RBI के Depositor Education and Awareness (DEA) Fund में ट्रांसफर करनी होती है।
इसका मतलब यह नहीं है कि ग्राहक का पैसा खत्म हो जाता है। खाताधारक या पात्र कानूनी वारिस संबंधित बैंक में दावा करके रकम वापस मांग सकते हैं। RBI का UDGAM पोर्टल ऐसी लावारिस जमा का पता लगाने में मदद करता है। पोर्टल पर जमा की जानकारी मिलने के बाद क्लेम की प्रक्रिया संबंधित बैंक के माध्यम से पूरी करनी होती है।
इसलिए पुराने बैंक खातों और FD की जानकारी सुरक्षित रखना, मोबाइल नंबर और पता अपडेट रखना तथा मैच्योरिटी के बाद जमा की स्थिति जांचते रहना जरूरी है।
FD निवेशकों के लिए जरूरी सावधानियां
FD बनवाते समय केवल ब्याज दर देखकर फैसला करना पर्याप्त नहीं है। ऑटो-रिन्यूअल का विकल्प, मैच्योरिटी पर भुगतान की व्यवस्था और समय से पहले रकम निकालने की शर्तें भी समझनी चाहिए।
मैच्योरिटी से कुछ दिन पहले बैंक की ब्याज दरों की तुलना करें। यदि रकम की जरूरत है, तो ऑटो-रिन्यूअल के बजाय भुगतान का विकल्प चुनना उपयोगी हो सकता है। वहीं, यदि निवेश जारी रखना चाहते हैं, तो अलग-अलग अवधि की FD की दरें देखकर निर्णय लें।
FD Auto Renewal की सुविधा समय बचाती है, लेकिन बिना जानकारी के रिन्यूअल होने पर निवेशक को कम ब्याज दर स्वीकार करनी पड़ सकती है। इसलिए FD की मैच्योरिटी तारीख याद रखें, बैंक के निर्देशों की जांच करें और किसी भी बदलाव के लिए समय रहते संपर्क करें।