RBI का बड़ा झटका! रेपो रेट 5.50% हुआ, EMI और कर्ज लेने वालों पर बढ़ेगा दबाव
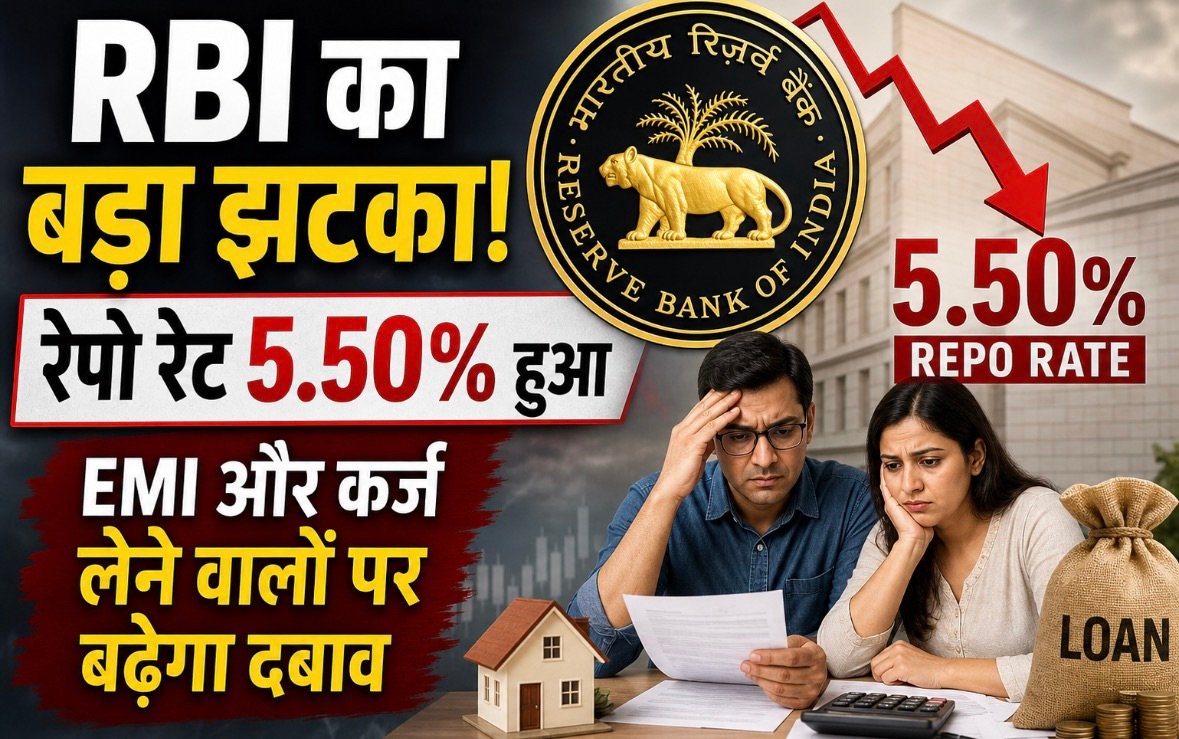
भारतीय रिजर्व बैंक (RBI) के ताजा फैसले ने कर्ज लेने वाले लोगों और कारोबारियों के लिए ब्याज दरों का माहौल एक बार फिर महत्वपूर्ण बना दिया है। मौद्रिक नीति समिति की बैठक के बाद RBI ने रेपो रेट में 0.25 प्रतिशत की बढ़ोतरी की है। इसके साथ नीति दर 5.25% से बढ़कर 5.50% हो गई है।
इस फैसले को केवल ब्याज दर में 25 बेसिस प्वाइंट की वृद्धि के रूप में देखना अधूरा होगा। असली सवाल यह है कि इसका असर बैंक लोन, EMI, क्रेडिट ग्रोथ और आने वाले महीनों में अर्थव्यवस्था की रफ्तार पर कितना पड़ेगा।
RBI ने ब्याज दर बढ़ाने का फैसला क्यों लिया?
रेपो रेट वह दर है जिस पर RBI बैंकों को अल्प अवधि के लिए पैसा उपलब्ध कराता है। जब यह दर बढ़ती है तो बैंकों के लिए फंडिंग महंगी होने का दबाव बन सकता है। इसका असर आगे चलकर अलग-अलग तरह के कर्ज की ब्याज दरों पर दिखाई दे सकता है।
हालांकि इसका मतलब यह नहीं है कि हर बैंक उसी दिन हर ग्राहक की EMI बढ़ा देगा। बैंक अपनी फंडिंग लागत, लोन की प्रकृति और ग्राहक की ब्याज दर व्यवस्था के आधार पर फैसला लेते हैं।
यही वजह है कि मौद्रिक नीति का असर आमतौर पर चरणों में दिखाई देता है।
EMI पर तुरंत नहीं, धीरे-धीरे दिख सकता है असर
RBI के डिप्टी गवर्नर स्वामीनाथन जे के मुताबिक ब्याज दर में बदलाव का असर अंतिम उधारकर्ता की वास्तविक लोन दरों में दिखाई देने में करीब दो तिमाहियों तक का समय लग सकता है।
इसका अर्थ है कि घर, वाहन या कारोबार के लिए कर्ज लेने वाले लोगों को तुरंत ही पूरी तस्वीर दिखाई देना जरूरी नहीं है। जिन ग्राहकों के लोन की ब्याज दर बाहरी बेंचमार्क से जुड़ी है, उनके लिए बदलाव अपेक्षाकृत जल्दी प्रसारित हो सकता है, जबकि दूसरे मामलों में असर अलग गति से आ सकता है।
लंबी अवधि के होम लोन वाले ग्राहकों के लिए मामूली ब्याज बदलाव भी कुल भुगतान और लोन की अवधि पर असर डाल सकता है। इसलिए सिर्फ मौजूदा EMI देखना पर्याप्त नहीं है; कुल ब्याज लागत पर भी नजर रखना जरूरी है।
क्रेडिट ग्रोथ पर RBI की नजर
RBI ने संकेत दिया है कि ब्याज दर बढ़ने से बैंकिंग सेक्टर में कर्ज वितरण की मौजूदा तेज रफ्तार कुछ धीमी पड़ सकती है। रिपोर्ट में क्रेडिट ग्रोथ का स्तर 18% से अधिक बताया गया है।
यहां एक महत्वपूर्ण आर्थिक संतुलन सामने आता है। तेज क्रेडिट ग्रोथ कारोबार और खपत को बढ़ावा दे सकती है, लेकिन अगर कर्ज बहुत तेजी से बढ़े तो वित्तीय स्थिरता और महंगाई से जुड़े जोखिम भी बढ़ सकते हैं।
दूसरी ओर, ब्याज दर बहुत ज्यादा बढ़ने पर कंपनियां विस्तार के लिए नया कर्ज लेने से बच सकती हैं और उपभोक्ता बड़े खर्च टाल सकते हैं। इसलिए RBI के सामने चुनौती सिर्फ महंगाई नियंत्रित करने की नहीं, बल्कि आर्थिक गतिविधि को अनावश्यक रूप से कमजोर होने से बचाने की भी है।
आर्थिक विकास पर असर कितना बड़ा होगा?
RBI की ओर से संकेत दिया गया है कि क्रेडिट ग्रोथ में संभावित नरमी के बावजूद व्यापक आर्थिक विस्तार पर बड़ा असर पड़ने की संभावना कम है।
इसके पीछे अर्थव्यवस्था की घरेलू मांग, कंपनियों की निवेश क्षमता और वित्तीय प्रणाली की स्थिति जैसे कई कारक महत्वपूर्ण होंगे। यदि इन क्षेत्रों में मजबूती बनी रहती है तो ब्याज दर में सीमित बढ़ोतरी के बावजूद आर्थिक गतिविधियां जारी रह सकती हैं।
यानी 5.50% की रेपो रेट को अकेले देखकर अर्थव्यवस्था की दिशा तय करना सही नहीं होगा। महंगाई, खपत, निवेश, रोजगार और वैश्विक परिस्थितियों को साथ में देखना होगा।
महंगाई के आंकड़े क्यों हैं अहम?
RBI के बयान में पहली तिमाही के दौरान 7.8% की ग्रोथ रेट और कम महंगाई का भी उल्लेख किया गया। डिप्टी गवर्नर ने यह भी कहा कि मौसम और तेल की कीमतों से जुड़े वैश्विक झटकों को अलग रखें तो आर्थिक स्थिति की तस्वीर कुछ और मजबूत हो सकती थी।
यह टिप्पणी मौद्रिक नीति की एक बड़ी चुनौती को सामने लाती है। भारत की अर्थव्यवस्था केवल घरेलू परिस्थितियों से संचालित नहीं होती। कच्चे तेल की कीमत, वैश्विक बाजार, मौसम और सप्लाई से जुड़े झटके महंगाई और विकास दोनों को प्रभावित कर सकते हैं।
आगे बैंक लोन लेने वालों को क्या समझना चाहिए?
नई दरों के बाद कर्ज लेने वाले ग्राहकों के लिए सबसे जरूरी बात यह है कि वे केवल EMI पर ध्यान न दें। होम लोन या दूसरे लंबे कर्ज में ब्याज दर का छोटा बदलाव भी लंबी अवधि में कुल भुगतान को प्रभावित कर सकता है।
मौजूदा उधारकर्ताओं को अपनी ब्याज दर, रीसेट अवधि और बेंचमार्क की जानकारी देखनी चाहिए। वहीं नया लोन लेने वालों को अलग-अलग बैंकों की प्रभावी ब्याज दर और शुल्क की तुलना करके फैसला लेना अधिक समझदारी होगी।
RBI के सामने अगली चुनौती क्या है?
रेपो रेट बढ़ाने के बाद अब बाजार की नजर इस बात पर रहेगी कि आने वाले महीनों में महंगाई और आर्थिक गतिविधियां किस दिशा में जाती हैं।
अगर महंगाई का दबाव बढ़ता है तो RBI को सख्त रुख बनाए रखने की जरूरत महसूस हो सकती है। लेकिन अगर ब्याज दरों का असर मांग, निवेश और क्रेडिट पर ज्यादा दिखाई देने लगे तो केंद्रीय बैंक के लिए विकास और महंगाई के बीच संतुलन और महत्वपूर्ण हो जाएगा।
यही वजह है कि मौजूदा फैसला केवल 25 बेसिस प्वाइंट का बदलाव नहीं है। यह आने वाले महीनों के लिए RBI के नीति रुख और बैंकिंग सिस्टम के व्यवहार का महत्वपूर्ण संकेत भी माना जाएगा।
आम आदमी के लिए इसका सीधा मतलब
रेपो रेट में बढ़ोतरी का असर हर व्यक्ति पर एक जैसा नहीं पड़ेगा। जिन लोगों पर फ्लोटिंग रेट वाला बड़ा कर्ज है, उनके लिए यह ज्यादा महत्वपूर्ण हो सकता है। दूसरी ओर, जिनके पास कर्ज नहीं है, उनके लिए इसका सीधा असर सीमित हो सकता है, हालांकि बैंक जमा और दूसरी वित्तीय दरों पर भी इसका अप्रत्यक्ष प्रभाव पड़ सकता है।
इसलिए इस फैसले को केवल “EMI बढ़ेगी” के नजरिए से देखना पर्याप्त नहीं है। असल तस्वीर यह है कि RBI महंगाई पर नियंत्रण और आर्थिक विकास की रफ्तार के बीच संतुलन बनाने की कोशिश कर रहा है। आने वाले दो-तीन तिमाहियों के आंकड़े बताएंगे कि इस सख्ती का वास्तविक असर अर्थव्यवस्था पर कितना पड़ा।