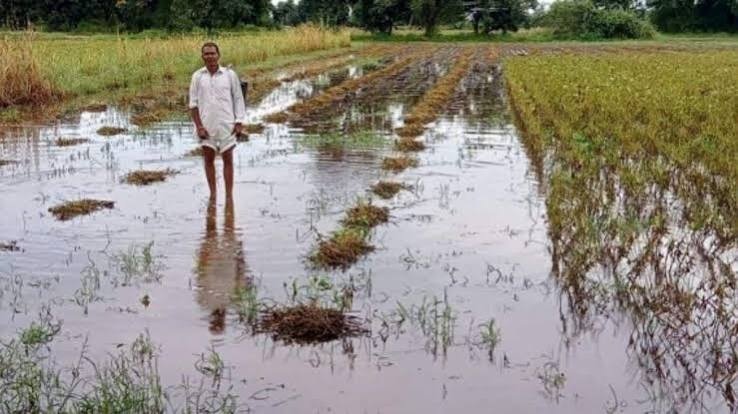
रायपुर। खेती में सबसे बड़ा जोखिम केवल लागत बढ़ना नहीं है, बल्कि मौसम का अचानक बदल जाना है। कभी लगातार बारिश खेत में पानी भर देती है, तो कभी लंबे सूखे से खड़ी फसल कमजोर पड़ जाती है। ऐसे जोखिमों के बीच प्रधानमंत्री फसल बीमा योजना (PMFBY) किसानों के लिए आर्थिक सुरक्षा का एक माध्यम है। लेकिन इसका लाभ तभी प्रभावी होता है, जब किसान सही फसल का बीमा कराए, दस्तावेज संभालकर रखे और नुकसान होने पर समय पर सूचना दे।
PMFBY के तहत किसान की ओर से देय प्रीमियम सीमित रखा गया है। अधिसूचित खरीफ खाद्यान्न और तिलहन फसलों के लिए किसान का अधिकतम हिस्सा 2 प्रतिशत, रबी खाद्यान्न व तिलहन के लिए 1.5 प्रतिशत और वार्षिक वाणिज्यिक/बागवानी फसलों के लिए 5 प्रतिशत तक है। किसान के हिस्से और निर्धारित बीमा प्रीमियम के बीच की राशि केंद्र और राज्य सरकारें साझा करती हैं।
बीमा कराने के बाद नुकसान होने पर क्या मिलता है?
यह समझना जरूरी है कि फसल बीमा का मतलब हर नुकसान पर अपने आप पूरी रकम मिल जाना नहीं है। योजना में अलग-अलग परिस्थितियों के लिए अलग प्रावधान हैं। बुवाई न हो पाने की स्थिति, अधिसूचित क्षेत्र में खड़ी फसल का नुकसान, स्थानीय आपदा और कुछ मामलों में कटाई के बाद खेत में सुखाने के लिए रखी फसल का नुकसान भी इसके दायरे में आ सकता है। Prevented sowing के मामलों में अधिकतम 25 प्रतिशत तक बीमित राशि का प्रावधान है, जबकि cut-and-spread स्थिति में कटाई के बाद अधिकतम 14 दिनों तक कुछ निर्धारित जोखिमों से होने वाले नुकसान को कवर किया जाता है।
सूखा, बाढ़ या जलभराव, ओलावृष्टि, चक्रवात, आकाशीय बिजली से प्राकृतिक आग, भूस्खलन तथा अधिसूचित कीट और रोग जैसी परिस्थितियां भी योजना के जोखिम कवरेज का हिस्सा हो सकती हैं, लेकिन वास्तविक पात्रता संबंधित राज्य की अधिसूचना, फसल और बीमा इकाई पर निर्भर करती है।
नुकसान होने के बाद 72 घंटे क्यों अहम हैं?
फसल खराब होने के बाद किसान के लिए सबसे महत्वपूर्ण कदम केवल खेत की तस्वीर लेना नहीं, बल्कि समय पर नुकसान की सूचना दर्ज कराना है। PMFBY के तहत फसल नुकसान की सूचना 72 घंटे के भीतर Crop Insurance App, CSC या संबंधित कृषि अधिकारी के माध्यम से देने की व्यवस्था है। केंद्र सरकार ने फसल बीमा से जुड़ी शिकायतों के लिए 14447 हेल्पलाइन भी उपलब्ध कराई है।
तकनीक के इस्तेमाल को भी अब इस प्रक्रिया में बढ़ाया जा रहा है। सरकार के अनुसार CROPIC जैसे डिजिटल माध्यमों में geotagged तस्वीरों और वास्तविक समय के फील्ड डेटा का इस्तेमाल फसल की स्थिति और नुकसान के आकलन में किया जा रहा है। इससे भविष्य में claim assessment को अधिक evidence-based बनाने की कोशिश है।
KCC वाले किसानों के लिए जरूरी नियम
PMFBY को 2020 के बाद सभी किसानों के लिए स्वैच्छिक बनाया गया। ऋणी किसान भी योजना से बाहर रहने का विकल्प चुन सकता है, लेकिन इसके लिए निर्धारित समय सीमा में लिखित opt-out declaration देना जरूरी है। आधिकारिक परिचालन दिशानिर्देशों के अनुसार यह घोषणा enrolment और premium debiting की cut-off date से कम-से-कम 7 दिन पहले करनी होती है। फसल योजना में बदलाव भी निर्धारित समय सीमा के भीतर बैंक को बताना होता है।
गैर-ऋणी किसान बैंक, CSC, अधिकृत माध्यम या PMFBY के ऑनलाइन प्लेटफॉर्म से आवेदन कर सकता है। सरकारी पोर्टल पर किसान आवेदन, प्रीमियम और policy status से जुड़ी सुविधाएं उपलब्ध हैं।
छत्तीसगढ़ में खरीफ 2026 का क्या रहा?
छत्तीसगढ़ में खरीफ 2026 के लिए PMFBY की शुरुआती अंतिम तिथि 31 जुलाई 2026 थी। बाद में इसे बढ़ाकर 14 अगस्त 2026 किया गया। इसका मतलब 18 सितंबर 2026 की स्थिति में खरीफ 2026 के सामान्य नामांकन की समय सीमा समाप्त हो चुकी है।
राज्य में अधिसूचित फसलें जिला और अधिसूचना के अनुसार अलग हो सकती हैं। उदाहरण के तौर पर खरीफ 2026 की कुछ जिला-स्तरीय सूचनाओं में धान, मक्का, सोयाबीन, मूंगफली, अरहर, मूंग, उड़द, कोदो, कुटकी और रागी जैसी फसलें शामिल बताई गई थीं। इसलिए किसान को केवल किसी सामान्य फसल सूची पर निर्भर रहने के बजाय अपने जिले की अधिसूचना देखनी चाहिए।
सबसे अहम बात यह है कि फसल बीमा कोई नुकसान खत्म करने की योजना नहीं, बल्कि नुकसान के बाद आय पर पड़ने वाले झटके को कम करने का वित्तीय साधन है। इसलिए पॉलिसी की रसीद, आवेदन विवरण और नुकसान की सूचना से जुड़े प्रमाण सुरक्षित रखना उतना ही जरूरी है जितना समय पर बीमा कराना। आने वाले वर्षों में डिजिटल सर्वे, geotagged evidence और automated assessment इस पूरी प्रक्रिया को और अधिक तकनीकी बना सकते हैं।