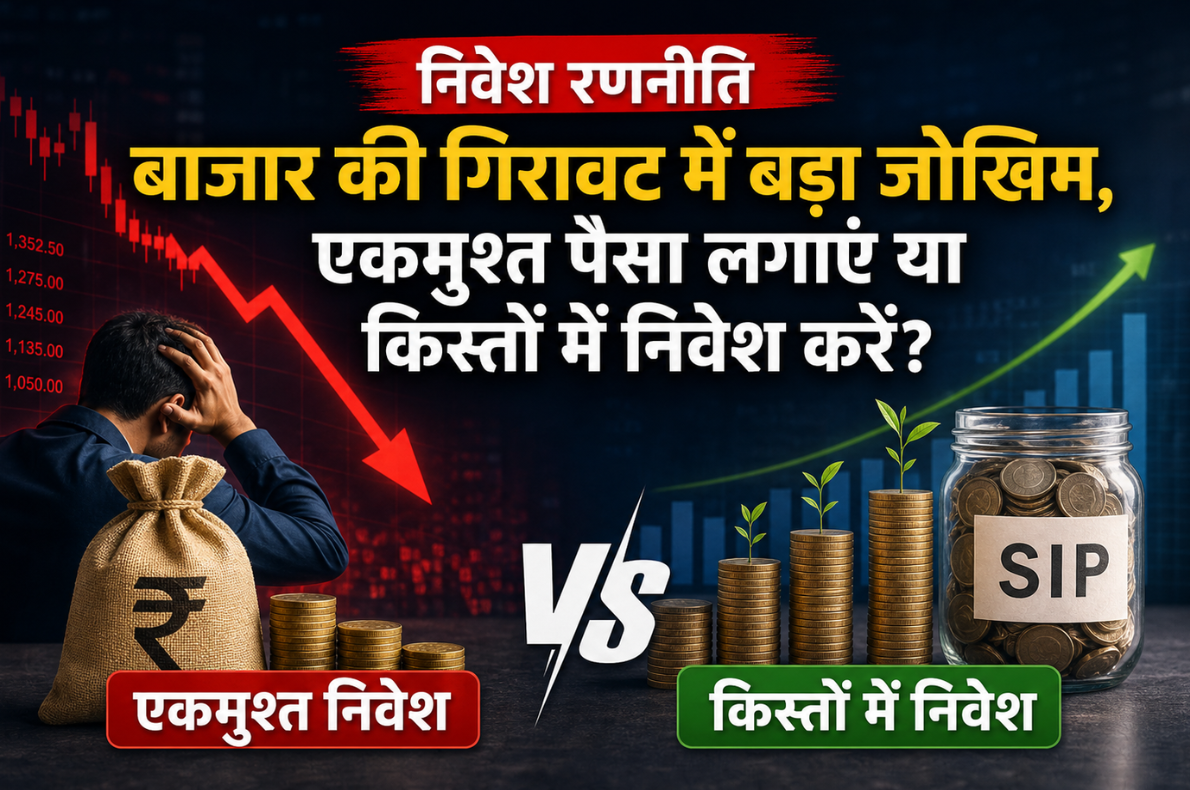
Investment Strategy: बाजार की गिरावट में बड़ा जोखिम, एकमुश्त पैसा लगाएं या किस्तों में निवेश करें?
शेयर बाजार में गिरावट आते ही निवेशकों के सामने एक मुश्किल सवाल खड़ा हो जाता है—जब निवेश के लिए बड़ी रकम हाथ में हो, तो उसे तुरंत बाजार में लगा देना चाहिए या धीरे-धीरे निवेश करना बेहतर है? बोनस, एफडी की मैच्योरिटी या किसी अन्य स्रोत से मिली रकम के मामले में यह फैसला और महत्वपूर्ण हो जाता है, क्योंकि गलत समय पर लिया गया निर्णय निवेशक की मानसिक शांति और पोर्टफोलियो दोनों को प्रभावित कर सकता है।
सितंबर 2026 में म्यूचुअल फंड की मासिक SIP के जरिए निवेश ₹32,490 करोड़ के रिकॉर्ड स्तर पर पहुंचने की खबर इस बात को रेखांकित करती है कि नियमित निवेश में लोगों की भागीदारी बढ़ रही है। लेकिन निवेश का बड़ा प्रवाह अपने आप शेयर बाजार में तेजी की गारंटी नहीं देता। बाजार पर कंपनियों की कमाई, आर्थिक परिस्थितियों, ब्याज दरों, विदेशी निवेश और निवेशकों की उम्मीदों जैसे कई कारकों का असर पड़ता है।
ऐसे माहौल में असली सवाल बाजार का अगला स्तर अनुमान लगाने का नहीं, बल्कि अपने पैसे को इस तरह निवेश करने का है कि संभावित रिटर्न के साथ जोखिम भी संभाला जा सके।
Market Volatility: एकमुश्त निवेश में ज्यादा कमाई की संभावना, लेकिन जोखिम भी
एकमुश्त निवेश में उपलब्ध पूरी रकम एक ही समय पर निवेश कर दी जाती है। इसका सबसे बड़ा फायदा यह है कि निवेश की पूरी राशि को बाजार में बने रहने का अवसर मिलता है। यदि बाजार लंबी अवधि में ऊपर जाता है, तो शुरुआत में निवेश की गई पूरी रकम उस बढ़त में हिस्सा ले सकती है।
लेकिन यही रणनीति बाजार में अचानक गिरावट आने पर नुकसान को भी बड़ा बना सकती है। उदाहरण के लिए, यदि किसी निवेशक ने ₹10 लाख एक साथ इक्विटी फंड में लगाए और उसके बाद बाजार 15% गिर गया, तो निवेश का मूल्य लगभग ₹8.5 लाख रह सकता है। यह उदाहरण बाजार की संभावित गिरावट को समझाने के लिए है; वास्तविक नतीजे फंड के प्रदर्शन और निवेश की तारीख पर निर्भर करेंगे।
इसका अर्थ यह नहीं कि गिरावट के समय एकमुश्त निवेश हमेशा गलत होता है। लंबी निवेश अवधि, पर्याप्त आपातकालीन बचत और जोखिम सहने की क्षमता रखने वाले निवेशक के लिए यह तरीका उपयोगी हो सकता है। परेशानी तब बढ़ती है, जब निवेशक को कुछ महीनों में ही उसी रकम की जरूरत पड़ने वाली हो या अस्थायी नुकसान देखकर वह घबराहट में निवेश बेच दे।
SIP का फायदा: बाजार का सही समय चुनने का दबाव कम
नियमित किस्तों में निवेश करने का मुख्य लाभ यह है कि निवेशक को पूरी रकम के लिए एक ही प्रवेश बिंदु चुनने की जरूरत नहीं होती। जब बाजार नीचे होता है, तो समान रकम में अपेक्षाकृत अधिक यूनिट मिल सकती हैं; बाजार ऊपर होने पर उसी रकम से कम यूनिट खरीदी जाती हैं।
इस प्रक्रिया से अलग-अलग कीमतों पर निवेश होता है और किसी एक दिन बाजार में प्रवेश करने पर निर्भरता कम हो सकती है। हालांकि, यह नुकसान से सुरक्षा की गारंटी नहीं है। लगातार गिरते बाजार में नियमित निवेश का कुल मूल्य भी कम हो सकता है।
SIP का दूसरा महत्वपूर्ण लाभ व्यवहार से जुड़ा है। बहुत से निवेशक बाजार की गिरावट देखकर निवेश रोक देते हैं और तेजी लौटने पर दोबारा निवेश शुरू करते हैं। इससे वे संभावित रिकवरी का कुछ हिस्सा चूक सकते हैं। नियमित निवेश की आदत इस तरह के भावनात्मक फैसलों को कम करने में मदद कर सकती है।
फिर भी, SIP कोई अलग निवेश संपत्ति नहीं है। यह निवेश करने का तरीका है। अंतिम जोखिम इस बात पर निर्भर करेगा कि पैसा किस फंड या परिसंपत्ति में लगाया गया है। इक्विटी फंड में नियमित निवेश करने से बाजार का जोखिम खत्म नहीं होता।
लंबे समय में कौन आगे रह सकता है?
निवेश की अवधि इस फैसले का अहम हिस्सा है। लंबे समय में बाजार की बढ़त का लाभ लेने के लिए एकमुश्त निवेश को अधिक समय मिलता है। दूसरी ओर, किस्तों में निवेश करने से बाजार के अलग-अलग स्तरों पर पैसा लगाने का अवसर मिलता है।
खबर में उद्धृत वेंगार्ड के 2023 के अध्ययन के अनुसार, ऐतिहासिक विश्लेषण में लगभग 68% मामलों में एकमुश्त निवेश ने तीन महीने में किस्तों के जरिए निवेश करने की रणनीति से बेहतर प्रदर्शन किया। इसका एक कारण यह है कि बाजार में निवेशित पैसा सामान्यतः नकद पड़े पैसे की तुलना में बढ़त में हिस्सा लेने का अधिक अवसर रखता है।
लेकिन ऐतिहासिक औसत को भविष्य की गारंटी नहीं समझना चाहिए। बाजार के खराब दौर में किस्तों में निवेश करने से शुरुआती गिरावट का असर कुछ कम हो सकता है। किसी भी रणनीति का परिणाम निवेश की शुरुआत की तारीख, चुने गए बाजार, निवेश अवधि और बाजार के व्यवहार पर निर्भर करता है।
खबर में दिए गए सेंसेक्स के ऐतिहासिक उदाहरण में भी एक साल की अवधि पर SIP का मूल्य एकमुश्त निवेश से अधिक दिखाया गया, जबकि पांच, दस और बीस साल की अवधि में एकमुश्त निवेश का मूल्य अधिक रहा। ये आंकड़े सेंसेक्स के मूल्य सूचकांक पर आधारित हैं, जिनमें डिविडेंड शामिल नहीं हैं और ये कर से पहले के मूल्य हैं। इन्हें किसी म्यूचुअल फंड के वास्तविक रिटर्न या भविष्य के परिणाम के बराबर नहीं माना जाना चाहिए।
बोनस या FD की रकम मिली है? बीच का रास्ता भी है
जिन निवेशकों के पास पहले से तय निवेश योजना के अतिरिक्त बड़ी रकम आई है, उनके लिए सारा पैसा एक ही दिन इक्विटी में लगाना जरूरी नहीं है। एक विकल्प यह है कि रकम को कुछ महीनों में चरणबद्ध तरीके से निवेश किया जाए।
इसके लिए सिस्टमैटिक ट्रांसफर प्लान (STP) का इस्तेमाल किया जा सकता है। इसमें निवेशक पहले रकम को किसी उपयुक्त लिक्विड या डेट फंड में रखता है और फिर निर्धारित अंतराल पर एक निश्चित रकम इक्विटी फंड में स्थानांतरित करता है। इससे निवेश को समय में फैलाया जा सकता है।
हालांकि, STP को पूरी तरह जोखिम-मुक्त रणनीति नहीं समझना चाहिए। लिक्विड और डेट फंड में भी ब्याज दर, क्रेडिट और अन्य जोखिम हो सकते हैं। इक्विटी में स्थानांतरण के बाद बाजार का जोखिम बना रहता है। साथ ही, फंड की शर्तों और लागू कर नियमों के अनुसार यूनिट भुनाने पर टैक्स या अन्य लागत लग सकती है।
चरणबद्ध निवेश का एक नुकसान यह भी है कि यदि बाजार तेजी से ऊपर चला जाता है, तो जो रकम अभी इक्विटी में निवेश नहीं हुई, वह उस बढ़त का पूरा लाभ नहीं उठा पाएगी। इसलिए STP का उद्देश्य निश्चित रूप से अधिक रिटर्न कमाना नहीं, बल्कि निवेश को व्यवस्थित करना और एक ही समय पर पूरी रकम लगाने की चिंता कम करना है।
निवेश से पहले इन पांच बातों पर विचार करें
1. पैसा कब चाहिए? यदि अगले एक-दो वर्षों में घर, शिक्षा, इलाज या किसी अन्य जरूरी खर्च के लिए रकम चाहिए, तो उसे केवल अधिक रिटर्न की उम्मीद में शेयर बाजार के जोखिम में डालना उचित नहीं हो सकता।
2. आपातकालीन बचत अलग है या नहीं? निवेश से पहले कुछ महीनों के जरूरी खर्च के लिए पर्याप्त आपातकालीन फंड और निकट भविष्य की देनदारियों का इंतजाम होना चाहिए।
3. गिरावट सहने की क्षमता कितनी है? यदि पोर्टफोलियो में अस्थायी गिरावट देखकर निवेश बेच देने की आशंका है, तो चरणबद्ध निवेश मनोवैज्ञानिक रूप से अधिक सहज हो सकता है। लेकिन इससे नुकसान की संभावना समाप्त नहीं होती।
4. निवेश का लक्ष्य स्पष्ट है या नहीं? रिटायरमेंट जैसे लंबे लक्ष्य और निकट भविष्य के खर्च के लिए एक जैसी रणनीति जरूरी नहीं है। निवेश की अवधि और लक्ष्य के अनुसार परिसंपत्ति आवंटन तय होना चाहिए।
5. क्या फैसला बाजार की खबरों से प्रभावित है? बाजार का निचला स्तर पहले से निश्चित रूप से पहचानना मुश्किल है। केवल गिरावट देखकर सारी रकम लगा देना या डर के कारण अनिश्चित समय तक नकद बैठे रहना—दोनों फैसलों में जोखिम है।
आगे की रणनीति: बाजार की भविष्यवाणी से ज्यादा जरूरी योजना
बाजार में उतार-चढ़ाव आगे भी निवेशकों की परीक्षा ले सकता है। ऐसे समय में केवल यह पूछना कि अगले महीने बाजार ऊपर जाएगा या नीचे, अधूरा दृष्टिकोण है। बेहतर सवाल यह है कि निवेश का लक्ष्य क्या है, जोखिम कितना लिया जा सकता है और योजना को कितने समय तक जारी रखा जा सकता है।
लंबी अवधि के निवेशक, जिनकी वित्तीय स्थिति मजबूत है और जो गिरावट सह सकते हैं, वे एकमुश्त निवेश पर विचार कर सकते हैं। वहीं, जिन निवेशकों को बाजार के समय का अनुमान लगाने में कठिनाई होती है या जो एक साथ बड़ी रकम लगाने से असहज हैं, उनके लिए चरणबद्ध निवेश व्यवहारिक विकल्प हो सकता है।
अंततः निवेश का सही तरीका वही है जो व्यक्ति के लक्ष्य, समय-सीमा और जोखिम सहने की क्षमता से मेल खाए। बाजार में सबसे निचले स्तर पर निवेश करना आकर्षक लगता है, लेकिन उस स्तर को पहले से पहचानना बेहद कठिन है। एक अनुशासित योजना, पर्याप्त नकदी और लंबी अवधि का नजरिया अक्सर बाजार की भविष्यवाणी करने की कोशिश से अधिक उपयोगी साबित हो सकता है।
यह लेख सामान्य वित्तीय जानकारी के लिए है, व्यक्तिगत निवेश सलाह नहीं। निवेश से पहले संबंधित फंड के जोखिम, लागत, कर प्रभाव और अपनी वित्तीय जरूरतों का आकलन करें।