महंगाई का बड़ा झटका! सितंबर में 5.54% पहुंची दर, अब EMI और घरेलू बजट पर बढ़ सकता है दबाव
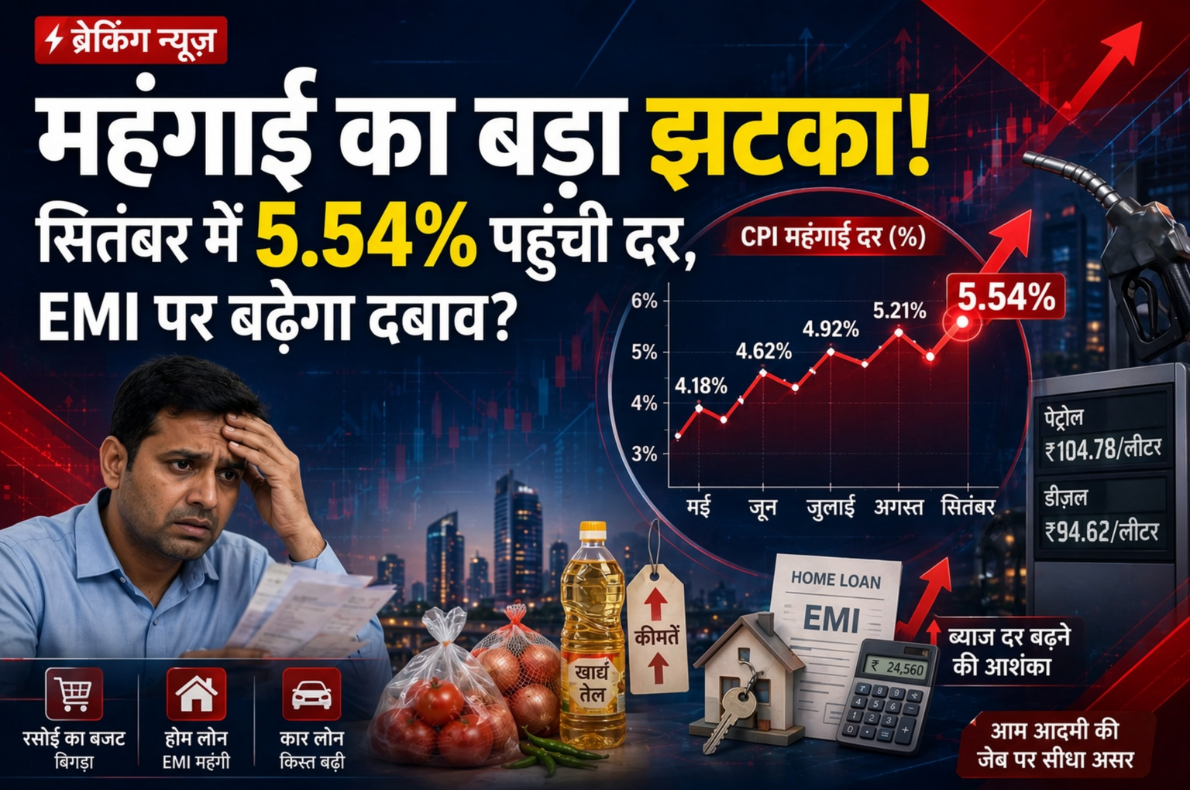
देश में महंगाई का दबाव एक बार फिर बढ़ता दिखाई दे रहा है। सितंबर में खुदरा महंगाई दर बढ़कर 5.54% पर पहुंच गई, जबकि अगस्त में यह 4.83% थी। सबसे ज्यादा चिंता खाने-पीने की चीजों की कीमतों को लेकर है, क्योंकि खाद्य महंगाई में तेज उछाल दर्ज किया गया है। ऐसे समय में भारतीय रिजर्व बैंक (RBI) की ओर से रेपो रेट बढ़ाकर 5.50% किए जाने के बाद आम लोगों की नजर इस बात पर है कि आने वाले महीनों में महंगाई और कर्ज की लागत किस दिशा में जाएगी।
इस घटनाक्रम का असर केवल आर्थिक आंकड़ों तक सीमित नहीं है। घर का राशन खरीदने वाले परिवारों से लेकर होम लोन और बिजनेस लोन लेने वालों तक, सभी के लिए यह समझना जरूरी है कि महंगाई बढ़ने और ब्याज दरों में बदलाव का आपस में क्या संबंध है।
सितंबर में क्यों बढ़ी महंगाई?
सांख्यिकी एवं कार्यक्रम कार्यान्वयन मंत्रालय (MoSPI) के आंकड़ों के अनुसार, सितंबर में उपभोक्ता मूल्य सूचकांक यानी CPI आधारित महंगाई बढ़कर 5.54% हो गई। अगस्त में यह 4.83% थी। इस बढ़ोतरी के पीछे खाद्य वस्तुओं की कीमतों में तेजी के साथ प्रतिकूल बेस इफेक्ट की भी भूमिका रही।
बेस इफेक्ट का मतलब है कि महंगाई की मौजूदा दर की तुलना पिछले साल की समान अवधि के कीमतों के स्तर से की जाती है। यदि पिछले साल कीमतें अपेक्षाकृत कम थीं, तो मौजूदा कीमतों में बहुत बड़ी बढ़ोतरी न होने पर भी सालाना महंगाई दर अधिक दिखाई दे सकती है।
इसलिए महंगाई के आंकड़ों को समझते समय केवल प्रतिशत में बदलाव देखना पर्याप्त नहीं है। यह भी देखना जरूरी है कि कीमतें वास्तव में कितनी बढ़ी हैं, किन वस्तुओं में बढ़ोतरी हुई है और यह तेजी कितने समय तक बनी रहती है।
खाने-पीने की चीजों ने बढ़ाई सबसे ज्यादा चिंता
सितंबर के आंकड़ों में खाद्य महंगाई की दर बढ़कर 7.74% हो गई, जबकि अगस्त में यह 5.97% थी। आम परिवारों के लिए यह खास तौर पर महत्वपूर्ण है, क्योंकि भोजन पर होने वाला खर्च घरेलू बजट का बड़ा हिस्सा होता है।
सब्जियों, दालों, अनाज, दूध और अन्य जरूरी खाद्य वस्तुओं की कीमतों में तेजी आने पर परिवारों को अपने दूसरे खर्चों में कटौती करनी पड़ सकती है। कम आय वाले परिवारों पर इसका असर अधिक पड़ सकता है, क्योंकि उनकी कमाई का बड़ा हिस्सा रोजमर्रा की जरूरतों पर खर्च होता है।
यहां एक अंतर समझना जरूरी है। 7.74% खाद्य महंगाई का अर्थ यह नहीं है कि हर खाद्य वस्तु की कीमत समान दर से बढ़ी है। अलग-अलग वस्तुओं की कीमतों में बदलाव अलग हो सकता है। वास्तविक परेशानी इस बात पर निर्भर करेगी कि किसी परिवार के नियमित खर्च में किन वस्तुओं का हिस्सा अधिक है।
यदि खाद्य कीमतों में तेजी लगातार बनी रहती है, तो परिवारों की बचत प्रभावित हो सकती है। वहीं, यदि आने वाले महीनों में आपूर्ति बेहतर होती है और कीमतों में नरमी आती है, तो महंगाई का दबाव कुछ कम हो सकता है।
RBI ने रेपो रेट क्यों बढ़ाया?
भारतीय रिजर्व बैंक का उद्देश्य महंगाई को नियंत्रित रखने के साथ आर्थिक विकास को भी सहारा देना है। मौद्रिक नीति के तहत केंद्रीय बैंक रेपो रेट में बदलाव करके अर्थव्यवस्था में कर्ज की लागत और मांग को प्रभावित करने की कोशिश करता है।
दिए गए आंकड़ों के अनुसार, RBI ने हाल ही में रेपो रेट में 25 आधार अंकों की बढ़ोतरी कर इसे 5.50% कर दिया। साथ ही, उसने अपने नीतिगत रुख को ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ किया। इसका संकेत है कि केंद्रीय बैंक बढ़ती महंगाई के जोखिम को देखते हुए मौद्रिक नीति में अधिक सख्ती बरतने के लिए तैयार है।
जब महंगाई लगातार बढ़ती है, तो केंद्रीय बैंक ब्याज दरें बढ़ाकर कर्ज लेना महंगा कर सकता है। इससे घरों और कंपनियों की उधार लेकर खर्च करने की प्रवृत्ति कम हो सकती है। मांग में कमी आने पर कीमतों पर दबाव घटने की संभावना रहती है।
हालांकि, ब्याज दरों का असर तुरंत दिखाई नहीं देता। खाद्य महंगाई यदि खराब मौसम, फसल उत्पादन या आपूर्ति में रुकावट के कारण बढ़ रही हो, तो केवल रेपो रेट बढ़ाने से उसका समाधान नहीं हो सकता। ऐसे मामलों में आपूर्ति प्रबंधन और जरूरी वस्तुओं की उपलब्धता भी महत्वपूर्ण होती है।
क्या होम लोन और कार लोन की EMI बढ़ेगी?
रेपो रेट में बढ़ोतरी के बाद कर्ज लेने वालों के मन में सबसे बड़ा सवाल EMI को लेकर होता है। इसका जवाब इस बात पर निर्भर करता है कि बैंक अपनी उधार दरों में कितना बदलाव करते हैं और संबंधित लोन किस प्रकार की ब्याज दर पर लिया गया है।
होम लोन: फ्लोटिंग रेट वाले कुछ होम लोन की ब्याज दरें बढ़ने पर EMI बढ़ सकती है या लोन चुकाने की अवधि लंबी हो सकती है। इसका असर बैंक की दरों और लोन की शर्तों पर निर्भर करेगा।
कार लोन: नए वाहन खरीदने वालों के लिए कर्ज महंगा होने की संभावना बन सकती है। हालांकि, हर बैंक और हर लोन पर इसका असर समान नहीं होता।
पर्सनल लोन: ब्याज दरों में बदलाव से नए कर्ज की लागत प्रभावित हो सकती है। पहले से चल रहे लोन पर असर उसकी ब्याज दर की शर्तों के अनुसार तय होगा।
यह भी ध्यान रखना चाहिए कि रेपो रेट में बढ़ोतरी का मतलब यह नहीं है कि सभी बैंकों के सभी कर्ज तुरंत महंगे हो जाएंगे। बैंक की नीतियां, लोन का प्रकार और ब्याज दरों में बदलाव की व्यवस्था महत्वपूर्ण भूमिका निभाते हैं।
महंगाई के बीच अर्थव्यवस्था की रफ्तार भी मजबूत
इस आर्थिक स्थिति का एक दूसरा पहलू भी है। भारत की अर्थव्यवस्था ने अप्रैल-जून तिमाही में 7.8% की GDP वृद्धि दर्ज की, जो उम्मीद से बेहतर बताई गई। इसके बाद RBI ने वित्त वर्ष 2026-27 के लिए आर्थिक विकास का अनुमान 6.7% से बढ़ाकर 7.1% कर दिया।
मजबूत आर्थिक वृद्धि रोजगार, निवेश और कारोबार के लिए सकारात्मक संकेत हो सकती है। लेकिन यदि मांग तेजी से बढ़ती है और उसके साथ आपूर्ति नहीं बढ़ती, तो कुछ क्षेत्रों में कीमतों पर दबाव भी बन सकता है।
RBI के सामने यही संतुलन बनाए रखने की चुनौती है। ब्याज दरें बहुत तेजी से बढ़ाने पर निवेश और कर्ज आधारित खर्च प्रभावित हो सकते हैं। वहीं, महंगाई लंबे समय तक ऊंची रहने पर लोगों की वास्तविक क्रय शक्ति घट सकती है।
इसलिए केंद्रीय बैंक के लिए केवल महंगाई का एक आंकड़ा देखना पर्याप्त नहीं होगा। खाद्य कीमतों का रुझान, वेतन और मांग में बदलाव, कर्ज की वृद्धि तथा भविष्य की महंगाई संबंधी उम्मीदों को भी ध्यान में रखना होगा।
क्या आने वाले महीनों में फिर बढ़ेंगी ब्याज दरें?
सितंबर में महंगाई बढ़ने के बाद आगे की मौद्रिक नीति को लेकर चर्चा तेज हो सकती है। कुछ अर्थशास्त्रियों ने यह संभावना जताई है कि RBI आने वाले महीनों में और बढ़ोतरी पर विचार कर सकता है। हालांकि, रेपो रेट 6% या 6.25% तक पहुंचने की चर्चा को निश्चित फैसला नहीं माना जाना चाहिए।
केंद्रीय बैंक के अगले कदम कई कारकों पर निर्भर करेंगे। इनमें खाद्य महंगाई की दिशा, वैश्विक कच्चे तेल की कीमतें, रुपये की स्थिति, घरेलू मांग और महंगाई के भविष्य के अनुमान शामिल हैं।
यदि महंगाई लगातार बढ़ती रहती है और उसके व्यापक रूप लेने के संकेत मिलते हैं, तो सख्त मौद्रिक नीति की संभावना मजबूत हो सकती है। इसके विपरीत, यदि कीमतों में नरमी आती है, तो आगे की नीति का रुख अलग हो सकता है।
RBI का लक्ष्य उपभोक्ता मूल्य सूचकांक आधारित महंगाई को 4% पर बनाए रखना है, जिसमें 2% से 6% तक की सहनशीलता सीमा निर्धारित है। सितंबर की 5.54% दर इस सीमा के भीतर है, लेकिन लक्ष्य से ऊपर बनी हुई है। यही वजह है कि लगातार आने वाले आंकड़े नीतिगत फैसलों के लिए महत्वपूर्ण होंगे।
आम लोगों को अभी क्या करना चाहिए?
महंगाई और ब्याज दरों में बदलाव के बीच घरेलू वित्त की योजना बनाना उपयोगी रहेगा।
- मासिक बजट की समीक्षा करें: राशन, परिवहन, बिजली और अन्य जरूरी खर्चों पर नजर रखें।
- कर्ज की शर्तें जांचें: होम लोन या अन्य फ्लोटिंग रेट लोन लेने वाले बैंक से ब्याज दर और EMI में संभावित बदलाव की जानकारी लें।
- बचत को प्राथमिकता दें: गैर-जरूरी खर्चों की समीक्षा करें और आपातकालीन जरूरतों के लिए कुछ राशि अलग रखने की कोशिश करें।
- जल्दबाजी में वित्तीय फैसले न लें: केवल महंगाई की एक रिपोर्ट या ब्याज दरों की संभावित बढ़ोतरी के आधार पर निवेश या कर्ज संबंधी बड़े फैसले करने से बचें।