पशुपालकों के लिए बड़ी राहत: KCC से चारा-दवा के खर्च की चिंता होगी कम, जानिए लोन और आवेदन का पूरा तरीका
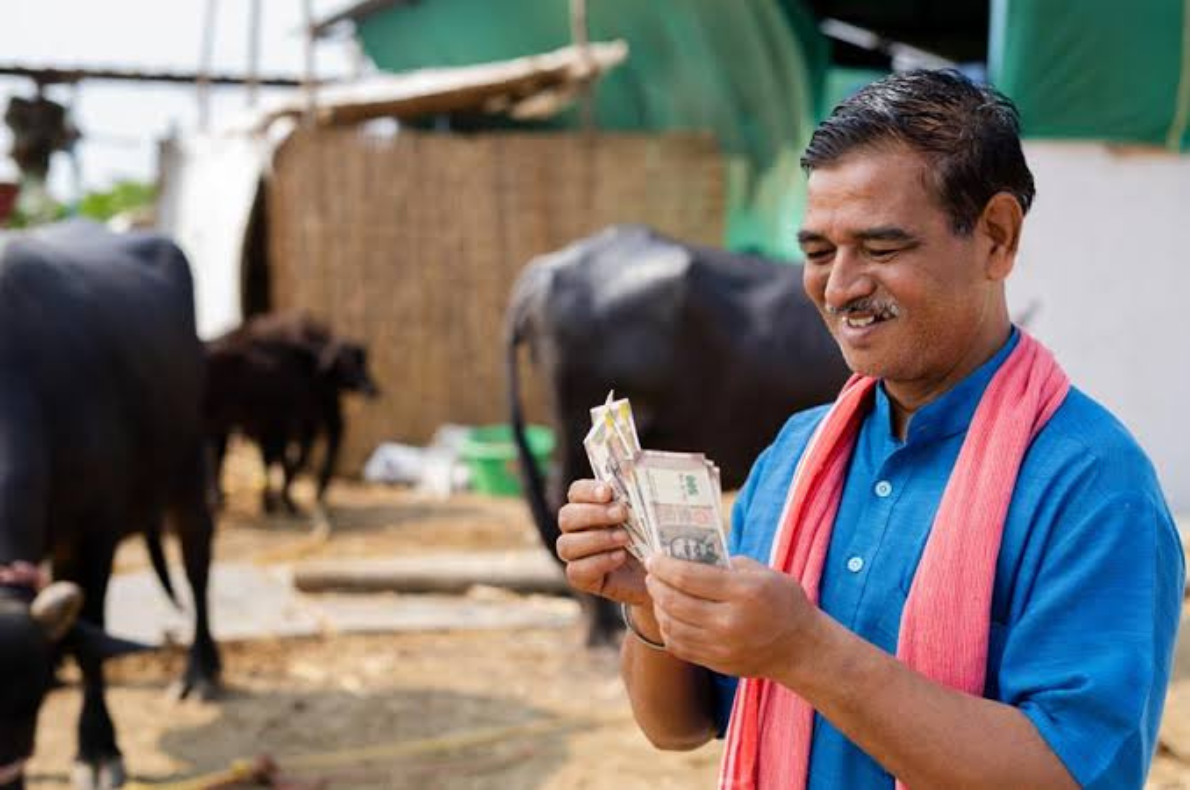
नई दिल्ली: खेती की तरह पशुपालन में भी रोज पैसा लगाना पड़ता है। पशु के लिए चारा, दवा, टीकाकरण और दूसरे जरूरी खर्च ऐसे होते हैं जिन्हें टाला नहीं जा सकता। छोटे पशुपालक के सामने सबसे बड़ी परेशानी तब आती है, जब अचानक खर्च बढ़ जाए और हाथ में पर्याप्त नकदी न हो। ऐसी स्थिति में किसान क्रेडिट कार्ड यानी KCC पशुपालन व्यवसाय के लिए काम आने वाली कार्यशील पूंजी उपलब्ध कराने का एक महत्वपूर्ण माध्यम बन सकता है।
केंद्र सरकार ने KCC सुविधा को पशुपालन, डेयरी और मत्स्य गतिविधियों की कार्यशील पूंजी जरूरतों तक विस्तार दिया है। पशुपालन विभाग के अनुसार, इसके तहत बैंक पात्रता और गतिविधि के आधार पर क्रेडिट सीमा तय करते हैं।
पशुपालन में KCC आखिर क्यों महत्वपूर्ण है?
डेयरी या पशुपालन का कारोबार फसल की तरह कुछ महीनों में होने वाली आमदनी पर ही निर्भर नहीं रहता। दूध बेचने वाले परिवारों को नियमित खर्च करना पड़ता है, जबकि आमदनी कई बार दूध की कीमत, पशु की उत्पादकता और बाजार की स्थिति के साथ बदलती रहती है।
यहीं KCC की उपयोगिता सामने आती है। इसके माध्यम से पात्र पशुपालक अपने व्यवसाय से जुड़े अल्पकालिक खर्चों के लिए बैंकिंग व्यवस्था से पूंजी हासिल कर सकते हैं। चारे और दवाओं जैसे खर्चों के लिए समय पर पैसा मिलना पशुपालक को महंगे अनौपचारिक कर्ज पर निर्भर होने से बचाने में मदद कर सकता है।
सरकार की आधिकारिक जानकारी के मुताबिक, पशुपालन और डेयरी से जुड़ी KCC सुविधा का इस्तेमाल कार्यशील पूंजी जरूरतों के लिए किया जा सकता है।
₹2 लाख की बात में समझें असली नियम
KCC को लेकर सबसे ज्यादा भ्रम बिना जमानत मिलने वाली राशि को लेकर होता है। सरकारी दिशा-निर्देशों में सामान्य तौर पर ₹1.60 लाख तक की क्रेडिट सीमा पर जमानत की जरूरत नहीं बताई गई है। कुछ विशेष परिस्थितियों में, जैसे दूध संघ और बैंक के बीच निर्धारित व्यवस्था, बिना जमानत सीमा अधिक भी हो सकती है।
वहीं पशुपालन और डेयरी गतिविधियों के लिए ब्याज सहायता का लाभ अधिकतम ₹2 लाख की पात्र कार्यशील पूंजी तक लागू होने का प्रावधान बताया गया है। इसलिए यह कहना सही नहीं होगा कि हर पशुपालक को स्वतः ₹2 लाख का बिना जमानत लोन मिल जाएगा। वास्तविक सीमा बैंक द्वारा आवेदक की पात्रता, पशुपालन गतिविधि और संबंधित नियमों के आधार पर तय की जाती है।
यानी आवेदन करते समय “₹2 लाख पक्का मिलेगा” मानकर चलने के बजाय बैंक से अपनी पात्र क्रेडिट लिमिट और जमानत संबंधी शर्तों की पुष्टि करना ज्यादा सुरक्षित है।
ब्याज में राहत कैसे मिल सकती है?
KCC व्यवस्था में पात्र अल्पकालिक ऋण पर ब्याज सहायता का प्रावधान है। सरकारी जानकारी में पशुपालन, डेयरी और मत्स्य गतिविधियों के लिए ₹2 लाख तक की कार्यशील पूंजी पर ब्याज सहायता तथा समय पर भुगतान करने पर अतिरिक्त 3 प्रतिशत प्रॉम्प्ट रिपेमेंट इंसेंटिव का उल्लेख है।
इसका सीधा मतलब यह है कि समय पर किस्त या बकाया चुकाना केवल बैंक रिकॉर्ड के लिए महत्वपूर्ण नहीं है, बल्कि पात्र किसान को उपलब्ध ब्याज लाभ पर भी असर डाल सकता है।
हालांकि, ब्याज दर, वास्तविक देय राशि और उपलब्ध प्रोत्साहन को लेकर अंतिम गणना बैंक और लागू सरकारी नियमों के अनुसार ही होगी।
कौन-कौन ले सकता है KCC का लाभ?
पशुपालन KCC का दायरा केवल बड़े डेयरी कारोबार तक सीमित नहीं है। सरकारी दिशा-निर्देशों में पशुपालन और डेयरी से जुड़े व्यक्तिगत या संयुक्त किसान, Joint Liability Groups और Self Help Groups सहित पात्र लाभार्थियों का उल्लेख है। कुछ मामलों में किराये या लीज पर शेड रखने वाले पशुपालक भी पात्र हो सकते हैं।
इसलिए गाय-भैंस पालन, डेयरी या अन्य पशुधन गतिविधि करने वाले छोटे किसान भी अपने बैंक से पात्रता की जानकारी ले सकते हैं।
आवेदन करने से पहले ये काम जरूर करें
KCC के लिए आवेदन करते समय केवल फॉर्म भरना पर्याप्त नहीं है। पशुपालक को अपनी वास्तविक गतिविधि और जरूरत के बारे में सही जानकारी देनी चाहिए।
आम तौर पर आवेदन के लिए पहचान और पते से जुड़े दस्तावेज, फोटो तथा बैंक से मांगी गई पशुपालन संबंधी जानकारी देनी पड़ सकती है। आधिकारिक दिशा-निर्देशों में आधार, वोटर आईडी, ड्राइविंग लाइसेंस, पैन आदि पहचान दस्तावेजों तथा निवास प्रमाण का उल्लेख किया गया है।
आवेदन का सामान्य तरीका
- नजदीकी बैंक शाखा या संबंधित वित्तीय संस्था से KCC की जानकारी लें।
- पशुपालन/डेयरी गतिविधि के लिए KCC आवेदन फॉर्म प्राप्त करें।
- पहचान, पता और बैंक खाते से संबंधित दस्तावेज जमा करें।
- पशुओं की संख्या और व्यवसाय से संबंधित आवश्यक जानकारी दें।
- बैंक आपकी पात्रता और संभावित क्रेडिट जरूरत का आकलन करेगा।
- स्वीकृति के बाद निर्धारित क्रेडिट सीमा के अनुसार KCC सुविधा उपलब्ध कराई जाएगी।
कई जगहों पर PACS और अन्य संस्थागत माध्यमों से भी किसानों को बैंकिंग सुविधा तक पहुंच मिल सकती है। आवेदन करने से पहले संबंधित बैंक से वर्तमान प्रक्रिया और दस्तावेजों की सूची जरूर पूछना चाहिए।
सबसे बड़ी गलती: KCC को मुफ्त पैसा समझना
यह सुविधा मददगार हो सकती है, लेकिन इसे सरकारी अनुदान समझना बड़ी भूल होगी। KCC ऋण सुविधा है और इसका पैसा निर्धारित शर्तों के अनुसार वापस करना होता है।
पशुपालक को उतनी ही क्रेडिट सीमा लेनी चाहिए जितनी उसके कारोबार की वास्तविक जरूरत और पुनर्भुगतान क्षमता के अनुरूप हो। समय पर भुगतान करने से उपलब्ध ब्याज लाभ बनाए रखने में मदद मिल सकती है, जबकि अनावश्यक रूप से अधिक कर्ज लेना भविष्य में वित्तीय दबाव बढ़ा सकता है।
आगे ग्रामीण अर्थव्यवस्था में इसका असर क्यों महत्वपूर्ण है?
पशुपालन ग्रामीण परिवारों के लिए केवल अतिरिक्त आमदनी नहीं, बल्कि नियमित नकदी प्रवाह का साधन भी है। ऐसे में सस्ती संस्थागत पूंजी तक पहुंच बढ़ने से छोटे पशुपालकों को चारा, स्वास्थ्य और रोजमर्रा की कार्यशील जरूरतों को बेहतर ढंग से संभालने में मदद मिल सकती है।
सरकार का पशुपालन विभाग भी KCC के जरिए डेयरी किसानों तक बैंकिंग सुविधा पहुंचाने पर जोर देता रहा है और विभाग की वेबसाइट पर इस योजना के लिए विशेष अभियान व दिशानिर्देश उपलब्ध हैं।
आने वाले समय में असली चुनौती केवल KCC की संख्या बढ़ाना नहीं होगी, बल्कि यह सुनिश्चित करना भी होगा कि जिस पशुपालक को जरूरत है, उसे सही समय पर पर्याप्त और पारदर्शी क्रेडिट मिले। अगर बैंकिंग सुविधा, पशु स्वास्थ्य सेवाओं, बाजार और डेयरी नेटवर्क को साथ जोड़ा जाता है, तो KCC ग्रामीण पशुपालन की उत्पादकता और आय स्थिरता में ज्यादा प्रभावी भूमिका निभा सकता है।